Definicja:
Debt to Total Assets Ratio, czyli wskaźnik zadłużenia do aktywów, to miara finansowa wskazująca, jaka część całkowitych aktywów firmy jest finansowana przez dług. Wyraża stosunek sumy zobowiązań (debts) do całości aktywów (assets) spółki i jest wskaźnikiem dźwigni finansowej, pokazującym, w jakim stopniu firma polega na zewnętrznych źródłach finansowania.
Wzór:
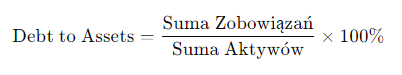
gdzie:
- Suma Zobowiązań (Total Liabilities) to łączna kwota wszystkich zobowiązań firmy, w tym zarówno zobowiązań krótkoterminowych, jak i długoterminowych.
- Suma Aktywów (Total Assets) to całkowita wartość aktywów przedsiębiorstwa, obejmująca zarówno aktywa trwałe, jak i obrotowe.
Interpretacja Wskaźnika Debt to Assets:
- Wysoki wskaźnik Debt to Assets sugeruje, że firma korzysta z dużej ilości długu do finansowania swoich aktywów. Jest to powszechne w kapitałochłonnych branżach, takich jak przemysł czy energetyka, ale może również wskazywać na zwiększone ryzyko finansowe.
- Niski wskaźnik Debt to Assets oznacza, że przedsiębiorstwo finansuje większą część swoich aktywów kapitałem własnym, co może wskazywać na stabilność finansową, ale potencjalnie ogranicza możliwości wzrostu bez dodatkowego finansowania.
Optymalne wartości Debt to Assets:
Wysokość wskaźnika Debt to Assets różni się w zależności od branży. Kapitałochłonne sektory często mają wyższy wskaźnik zadłużenia, podczas gdy firmy technologiczne i usługowe, ze względu na niższe wymagania kapitałowe, zazwyczaj wykazują niższy wskaźnik zadłużenia.
Debt to Assets a ocena stabilności firmy:
Wysoki wskaźnik Debt to Assets może podnieść ryzyko finansowe dla firmy, ponieważ wiąże się z większą zależnością od kredytodawców. Firmy z wyższym wskaźnikiem są bardziej narażone na trudności finansowe, jeśli wzrosną koszty obsługi długu lub wystąpią problemy z generowaniem wystarczającego przepływu gotówki.
Porównanie Debt to Assets z innymi wskaźnikami:
- Debt to Equity Ratio (D/E) – Wskaźnik Zadłużenia do Kapitału Własnego:
- Definicja: D/E Ratio mierzy stosunek długu do kapitału własnego firmy.
- Porównanie: Oba wskaźniki mierzą zadłużenie, ale D/E Ratio odnosi je do kapitału własnego, podczas gdy Debt to Assets zestawia dług z aktywami. Wysoki wskaźnik Debt to Assets i wysoki D/E Ratio mogą sugerować znaczące ryzyko finansowe.
- Interpretacja: Wspólna analiza obu wskaźników pozwala lepiej ocenić strukturę kapitałową przedsiębiorstwa i poziom ryzyka związanego z zadłużeniem.
- Current Ratio – Wskaźnik Płynności Bieżącej:
- Definicja: Current Ratio mierzy zdolność firmy do pokrycia zobowiązań krótkoterminowych za pomocą aktywów obrotowych.
- Porównanie: Debt to Assets pokazuje całkowity poziom zadłużenia, a Current Ratio koncentruje się na bieżących zobowiązaniach. Niski wskaźnik Debt to Assets przy wysokim Current Ratio może oznaczać, że firma ma niskie ryzyko płynności i odpowiednią zdolność do spłaty swoich zobowiązań krótkoterminowych.
- Interpretacja: Analiza Debt to Assets z Current Ratio pozwala ocenić, czy firma ma wystarczającą płynność do pokrycia swoich zobowiązań.
- ROA (Return on Assets) – Zwrot z Aktywów:
- Definicja: ROA mierzy efektywność generowania zysku z aktywów firmy.
- Porównanie: Niski ROA przy wysokim wskaźniku Debt to Assets może sugerować, że firma nieefektywnie wykorzystuje swoje aktywa, co może wskazywać na problemy z rentownością, mimo wysokiego poziomu zadłużenia.
- Interpretacja: Porównanie Debt to Assets z ROA pozwala ocenić, czy firma skutecznie generuje zwroty z zadłużonych aktywów.
- Interest Coverage Ratio – Wskaźnik Pokrycia Odsetek:
- Definicja: Interest Coverage Ratio mierzy zdolność firmy do pokrycia kosztów odsetek z zysków operacyjnych.
- Porównanie: Wysoki wskaźnik Debt to Assets przy niskim Interest Coverage Ratio może oznaczać, że firma może mieć trudności z obsługą kosztów długu, co wskazuje na wyższe ryzyko niewypłacalności.
- Interpretacja: Analiza Debt to Assets z Interest Coverage Ratio pozwala zrozumieć, czy firma ma wystarczające zyski operacyjne do pokrycia kosztów obsługi długu.
- Operating Cash Flow (OCF) – Przepływy Pieniężne z Działalności Operacyjnej:
- Definicja: OCF mierzy gotówkę generowaną z podstawowej działalności operacyjnej firmy.
- Porównanie: Wysoki wskaźnik Debt to Assets przy niskim OCF może sugerować, że firma nie generuje wystarczających przepływów pieniężnych do spłaty długu, co zwiększa ryzyko finansowe.
- Interpretacja: Analiza OCF z Debt to Assets pomaga ocenić zdolność firmy do spłaty swoich zobowiązań operacyjną gotówką, co jest kluczowe dla stabilności finansowej.
- EBITDA to Debt Ratio – Wskaźnik EBITDA do Długu:
- Definicja: Mierzy stosunek EBITDA do całkowitego zadłużenia, wskazując, jak szybko firma może spłacić swoje zobowiązania z wypracowanego zysku operacyjnego.
- Porównanie: Wysoki wskaźnik Debt to Assets z niskim stosunkiem EBITDA do Długu może sugerować, że firma ma ograniczoną zdolność do spłaty długu ze swoich operacji, co jest ryzykowne dla inwestorów i wierzycieli.
- Interpretacja: Wskaźnik EBITDA do Debt Ratio z Debt to Assets pokazuje, czy firma jest w stanie generować wystarczający dochód operacyjny do spłaty swojego długu.
Jak analizować Debt to Assets na tle innych wskaźników:
Debt to Assets jest szczególnie przydatny w ocenie struktury kapitałowej firmy oraz jej zależności od długu. Aby lepiej ocenić ryzyko finansowe, warto analizować ten wskaźnik w połączeniu z wskaźnikami płynności i efektywności, takimi jak Current Ratio, ROA, i Interest Coverage Ratio.
Wysoki wskaźnik Debt to Assets może sugerować, że firma korzysta z dźwigni finansowej do zwiększania zysków, co jest ryzykowne, jeśli generowanie gotówki lub zysk operacyjny nie są wystarczająco silne. Warto również porównywać go z EBITDA to Debt Ratio, aby upewnić się, że firma ma zdolność do spłaty zadłużenia bez problemów z płynnością.
Zalety i ryzyka analizy Debt to Assets:
- Zalety: Debt to Assets jest prostym wskaźnikiem, który dostarcza szybkiej oceny poziomu zadłużenia firmy i jej zależności od zewnętrznych źródeł finansowania. Jest powszechnie stosowany jako podstawowy wskaźnik ryzyka finansowego.
- Ryzyka: Wysoki wskaźnik Debt to Assets może sugerować potencjalne problemy finansowe w przypadku pogorszenia koniunktury lub wzrostu kosztów finansowania długu. Ponadto, analiza tylko tego wskaźnika może